為促進軟件和信息技術服務業的發展,我國出臺了一系列企業所得稅優惠政策,其中信息技術咨詢服務作為重要細分領域,同樣享受相關稅收支持。以下簡要介紹主要政策內容。
一、核心政策依據
依據《財政部 國家稅務總局關于軟件和集成電路產業企業所得稅優惠政策有關問題的通知》(財稅〔2016〕49號)及相關后續文件,符合條件的軟件和信息技術服務企業可享受企業所得稅減免。
二、信息技術咨詢服務企業適用的主要優惠
- 兩免三減半政策:對經認定的軟件企業,自獲利年度起,第一年至第二年免征企業所得稅,第三年至第五年按照25%的法定稅率減半征收企業所得稅。信息技術咨詢服務作為軟件和信息技術服務業的組成部分,若企業符合軟件企業認定標準,即可享受此優惠。
- 高新技術企業稅收優惠:信息技術咨詢服務企業若被認定為高新技術企業,可減按15%的稅率征收企業所得稅。
- 研發費用加計扣除:企業為提供信息技術咨詢服務而發生的研發費用,未形成無形資產計入當期損益的,在按規定據實扣除的基礎上,按照實際發生額的100%加計扣除;形成無形資產的,按照無形資產成本的200%在稅前攤銷。
三、適用條件
企業需滿足以下基本條件:具有信息技術咨詢相關業務收入占總收入的比例達到規定標準;擁有核心自主知識產權;研發費用占銷售收入的比例符合要求;企業職工學歷結構、研發人員比例達標等。具體認定標準以省級軟件產業主管部門或科技部門的核定為準。
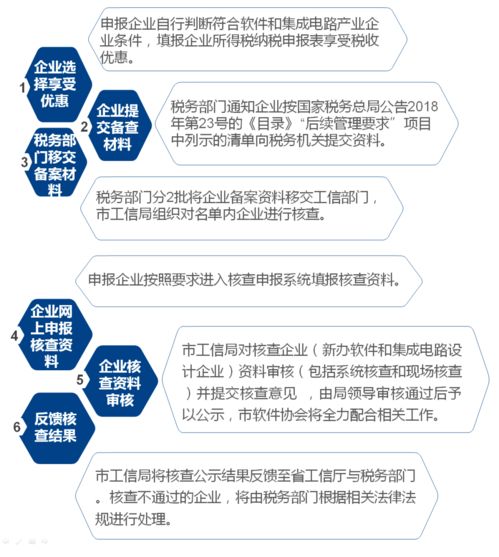
四、申請流程
企業應向主管稅務機關提交相關材料,包括軟件企業認定證書、高新技術企業證書(如適用)、研發費用歸集表等,經稅務機關審核備案后享受優惠。
五、政策意義
這些優惠政策有效降低了信息技術咨詢服務企業的稅負,鼓勵企業加大研發投入,提升服務創新能力,對推動行業技術升級和可持續發展具有積極作用。企業應結合自身情況,積極申請適用相關稅收優惠,以增強市場競爭力。